以前「複式簿記の成り立ち」で、複式簿記の起源と全体像について触れました。
今回は、複式簿記の「仕組み」、その中身をのぞいてみたいと思います。
複式簿記の土台は、お金にまつわるものを5つのグループに分ける考え方です。
持っているもの(資産)、返さなければならないもの(負債)、会社自身の持ち分(純資産)、稼いだ分(収益)、使った分(費用)の5つです。
あらゆる取引は、この5つのどれかが増えたり減ったりする出来事として整理できます。
次に、記録のルールです。帳簿は左右二つに分かれていて、左を「借方(かりかた)」、右を「貸方(かしかた)」と呼びます。
そして、お金を使う方、つまり資産と費用は左側に、お金を得る方、つまり負債・純資産・収益は右側に書きます。
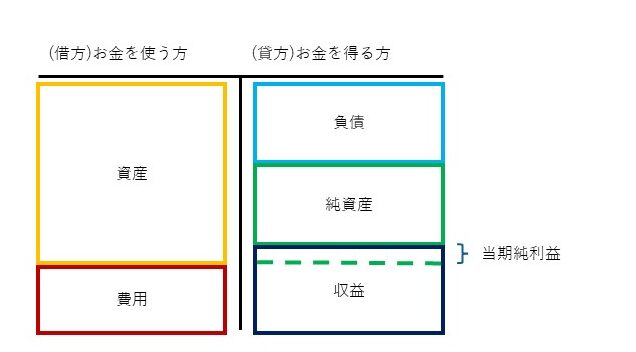
上記を、その形から「T勘定」と呼びます。
ピント来た方もいらっしゃると思いますが、これが貸借対照表と損益計算書の原形となります。
収益と費用が損益計算書となり、差額が儲け、即ち当期純利益となります。
例を見てみましょう。銀行から100万円を借りて、銀行口座にお金が入ったとします。
このとき「預金(資産)が100万円増えた」ので左に、「借入金(負債)が100万円増えた」ので右に書きます。
(借方) 預金 100万円 / (貸方) 借入金 100万円
取引を左右に分けて書き表すこの作業を「仕訳(しわけ)」といいます。
ちなみに、上記は増える際の仕訳であり、減る際はその逆、つまり資産と費用が減るときは右に、
負債・純資産・収益が減るときは左側に書くことになります。
上記の例で、銀行口座から借入金100万円を返済したとすると、
「預金(資産)が100万円減った」ので右に、「借入金(負債)が100万円減った」ので左に書きます。
(借方) 借入金 100万円 / (貸方) 預金 100万円
ここで大切なのが、左右の合計は必ず一致するということです。これを「貸借平均の原則」といいます。
どの取引も、左右が同じ金額になるよう記録するので、帳簿全体でも合計額が揃います。
もし合わなければ、どこかに記入ミスがあると分かる、いわば自動チェック機能です。
こうして集めた仕訳を内訳(「勘定科目」といいます)ごとに集計し、組み上げていったものが、
最終的に貸借対照表や損益計算書となります。
興味を持たれた方は、書籍、講座、動画などでまずは、日商簿記3級から学んでみてはいかがでしょうか。